経費で落とすとき、法律が「領収書でなければだめ」と決めているわけではありません。日付・支払先・金額・買った物が読み取れれば、レシートでも支払いの証拠になります。違いは宛名とただし書きの有無で、宛名入りの領収書を求めるかどうかは会社の規定しだい。印紙税の上でも、両者は同じ「受取書」として扱われています。
レシートと領収書は何が違う?
レシートは買った物の明細
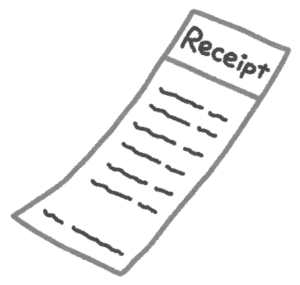
レシートは、レジが会計のたびに自動で打ち出す取引の記録です。品名・数量・単価・合計金額・支払方法・日時が一枚に並び、何をいくらで買ったかが細かく分かります。誰が買ったかは書かれず、宛名の欄そのものがありません。
領収書は受け取った側の証明
領収書は、代金を受け取った店や事業者が「確かにこの金額を受け取った」と示すために出す書類です。たいていは客から頼まれてから、手書きや専用の機械で作られます。宛名の「○○株式会社 様」と、「お品代として」のような用途を書く欄が付くのが一般的な形です。
日付・金額・発行した店の名前に加え、店の印が押されたものも珍しくありません。宛名とただし書きがそろうことで、誰が何のために払ったのかを第三者にも説明できる書類になっています。
項目ごとに並べた違い
二つの書類を記載内容で並べると、得意な情報がちょうど入れ替わっているのが見えてきます。
| 項目 | レシート | 領収書 |
|---|---|---|
| 作られ方 | レジが会計ごとに自動で印字 | 客の求めに応じて手書き・印刷 |
| 宛名 | なし | あり(○○株式会社 様など) |
| 何を買ったか | 品名ごとに細かく並ぶ | 「お品代」など一言のことが多い |
| 印紙税の扱い | 受取書(第17号文書) | 受取書(第17号文書) |
経費で落とすならどちらが要る?
税のルールは書類の名前を問わない
経費の証拠として求められるのは、いつ・どこに・いくら・何のために払ったかが分かる書類です。法人の場合、帳簿と一緒に領収書などの書類を、確定申告書の提出期限の翌日から7年間残す決まりがあります。青色申告で赤字(欠損金)が出た年は10年です。
ここでいう書類は「領収書」という名前の紙に限られません。支払いの中身が分かるレシートも、取引の記録としてそのまま保存の対象になります。
インボイス制度で宛名なしが正式に
2023年10月1日に始まったインボイス制度では、小売業・飲食店業・タクシー業のように不特定多数を相手にする事業者に、簡易インボイスを出す道が開かれました。簡易インボイスは宛名を省いてよく、税率と税額もどちらか一方を書けば足ります。書類の名前も問われません。
そのため、登録番号の入ったスーパーやコンビニのレシートが、そのまま簡易インボイスの役目を果たします。宛名が無いことは、ここでは不備に当たりません。
※ インボイス(適格請求書)とは、登録を受けた事業者が出す、税率ごとの消費税額などを書いた請求書・領収書のことです。買い手が消費税の計算で差し引き(仕入税額控除)を受けるには、原則としてこれを保存する必要があります。
最後に決めるのは会社の経費規定
税のルールがレシートを認めていても、社内の精算で何を出すかは会社ごとに決められます。「レシート可」とする会社もあれば、接待費や出張費だけは宛名入りの領収書を求める会社もあります。精算に迷ったら、まず自社の経費規定を確かめるのが確実です。
品名が並ぶレシートは用途を説明しやすい
「お品代」だけでは中身が分からない
「レシートは正式な書類ではない」という思い込みは根強いものの、中身の分かりやすさではレシートのほうが上の場面も多くあります。ただし書きが「お品代として」だけの領収書では、文房具を買ったのか私用の品を買ったのか、後から見ても区別できません。
品名が一行ずつ並ぶレシートなら、その支出が仕事に使った物かどうかを紙そのものが語ってくれます。領収書をもらうときは、ただし書きを「コピー用紙代として」のように具体的に書いてもらうと、用途が伝わりやすくなります。
宛名が要るのは誰が払ったかを示すとき
一方で、レシートには支払った人の名前がありません。立て替えた社員が会社に精算を求める場面や、取引先へ支払いの事実を示す場面では、宛名入りの領収書のほうが話が早く進みます。どちらが優れているかではなく、誰に何を示したいかで向き不向きが分かれる書類です。
領収書は頼めば必ずもらえる?
民法が認める「受取証書」を求める権利
お金を払う人は、支払いと引き換えに受取証書(受け取ったことを示す書類)を求められると、民法第486条が定めています。領収書をお願いするのは、店の好意に頼ることではなく、法律で認められた支払う側の権利です。
2項では、紙の代わりにデータでの提供を求めることもできると書かれています。ただし、受け取る側に釣り合わない負担をかける場合は別とされています。
お店が領収書を渋る理由
混み合うレジで一枚ずつ宛名とただし書きを書くのは、店にとって手間のかかる作業です。5万円以上の現金払いなら、収入印紙を貼る費用もかかります。レシートと領収書の両方で同じ支出を二度精算されないよう、領収書を出すときにレシートを預かる店も見られます。
5万円以上ならレシートにも印紙が要る
レシートも領収書と同じ「受取書」
印紙税の上では、受け取った事実を示す書類は名前を問わず「金銭の受取書」(第17号文書)です。国税庁は、領収証・レシート・預り書などがこれに当たると具体的に挙げています。請求書に「代済」「了」と書き込んだものも、受け取りの証明に使えば同じ扱いです。
「レシートなら印紙は要らない」と思われがちですが、税の決まりの上ではレシートと領収書の区別はありません。
金額ごとに決まった税額
売上代金の受取書は、記載された金額によって印紙の額が段階的に上がります。5万円未満は非課税です。
| 受け取った金額 | 印紙税 |
|---|---|
| 5万円未満 | かからない |
| 5万円以上100万円以下 | 200円 |
| 100万円超200万円以下 | 400円 |
| 200万円超300万円以下 | 600円 |
| 300万円超500万円以下 | 1,000円 |
| 500万円超1,000万円以下 | 2,000円 |
印紙が要らない受取書もある
5万円以上でも、営業に関しない受取書には印紙税がかかりません。たとえば会社員が自宅の家具を知人に売り、代金の受け取りを書いて渡すような場合です。公益法人が作る受取書も同じく非課税とされています。
カード払いは「その旨」を書いて非課税
クレジットカード払いでは、店はその場で現金を受け取っていません。そのため領収書という題名でも受取書には当たらず、印紙は要らないと国税庁の質疑応答事例は答えています。
ただし、カードで払ったことを領収書に書いておかないと、受取書として課税の対象になります。高額な買い物でカード払いを勧められたら、領収書に「クレジットカード利用」の記載があるかを見ておくと安心です。
医療費控除は領収書の提出が要らなくなった
出すのは領収書でなく明細書
医療費控除を受けるときは、領収書をもとに「医療費控除の明細書」を作り、確定申告書に付けます。以前は領収書そのものを申告書に付けるか見せる方法でしたが、平成29年分から明細書を付ける形に変わりました。令和元年分までは移行期間とされ、領収書を付ける方法も認められていました。
健康保険組合などから届く医療費通知を付ければ、明細書の記入を簡単にすることもできます。病院の窓口でもらう紙も薬局のレシートも、明細書のもとになる記録という点では同じ役目です。
手元には5年間残しておく
提出しなくてよくなっても、捨ててよいわけではありません。税務署は確定申告期限などから5年が過ぎるまで、明細書の中身を確かめるために領収書の提示や提出を求めることがあります。ドラッグストアで買った市販薬のレシートも、この期間は封筒などにまとめて取っておくのが無難です。
レシートは「何を買ったか」を、領収書は「誰が払ったか」を受け持つ書類です。法律の上ではどちらも支払いを示す受取書で、経費になるかどうかを分けるのは紙の種類より書いてある中身。財布にたまったレシートも、捨てる前にもう一度見直す価値がありそうです。
参考
- 国税庁 タックスアンサー No.7105 金銭又は有価証券の受取書、領収書
- 国税庁 質疑応答事例 クレジット販売の場合の領収書
- 国税庁 インボイス制度について
- 国税庁 タックスアンサー No.1120 医療費を支払ったとき(医療費控除)
関連記事